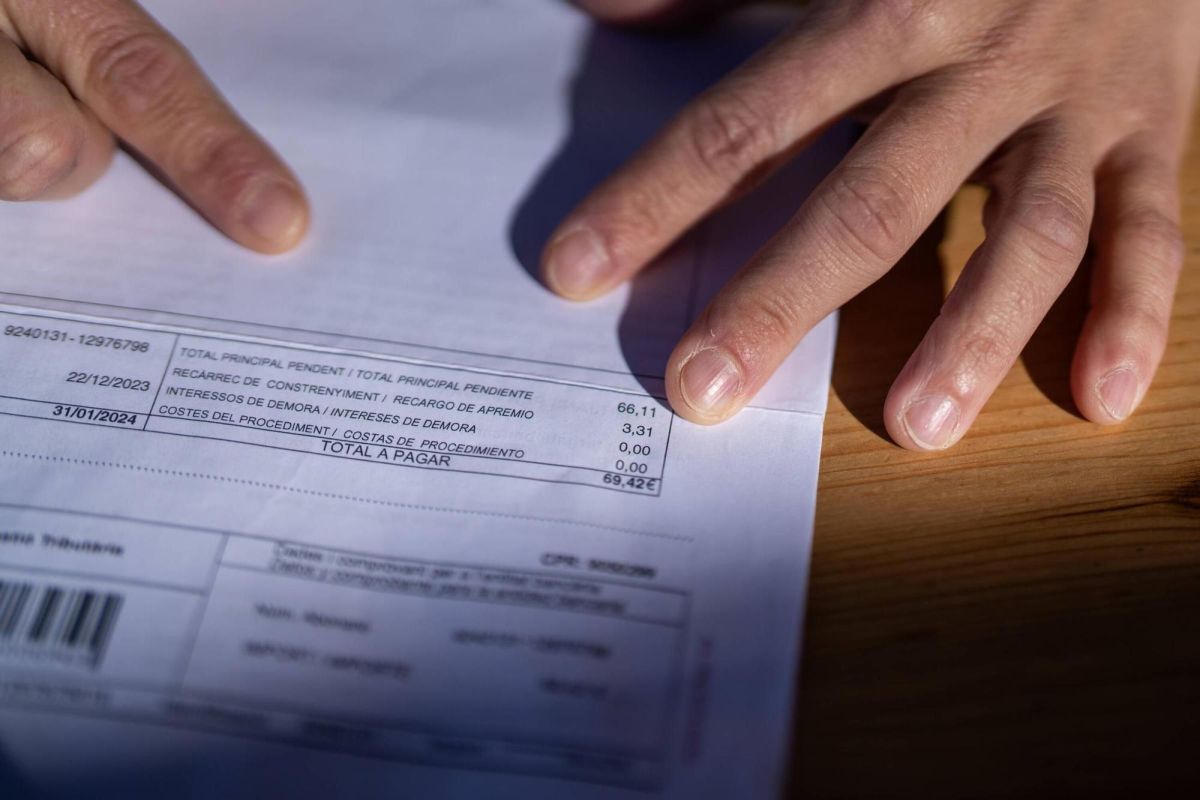
Reclamar embargo de cuenta por Hacienda
Reclamar embargo de cuenta por Hacienda exige identificar el acto y el plazo. Revisa motivos, documentación y vías de recurso antes de impugnar.
Reclamar embargo de cuenta por Hacienda no consiste en una única actuación ni en un trámite automático: jurídicamente suele encuadrarse en la revisión de diligencias de embargo y de otros actos del procedimiento de apremio dentro del sistema tributario español. Antes de impugnar, conviene identificar qué acto se quiere discutir y si el problema afecta a la providencia de apremio, a la propia diligencia, a las notificaciones, al pago, a la prescripción o al alcance del embargo.
En términos prácticos, reclamar un embargo de cuenta por Hacienda significa revisar si la AEAT ha actuado correctamente en vía ejecutiva y, si procede, utilizar la vía de recurso o reclamación adecuada dentro de plazo. La viabilidad dependerá del acto concreto, de la documentación disponible y de los motivos legalmente admisibles en cada fase.
Qué significa reclamar un embargo de cuenta por Hacienda y qué acto conviene identificar
Cuando un contribuyente recibe un cargo, una retención bancaria o una notificación de la AEAT, no siempre está claro qué acto administrativo hay detrás. Esa distinción es importante porque no se impugna igual una providencia de apremio que una diligencia de embargo.
La providencia de apremio, regulada en la Ley 58/2003, General Tributaria, es el acto que abre formalmente la vía ejecutiva respecto de una deuda no ingresada en período voluntario. La diligencia de embargo es ya una actuación concreta de traba sobre bienes o derechos para cobrar esa deuda, y su régimen se complementa con el Reglamento General de Recaudación, aprobado por Real Decreto 939/2005.
Por eso, antes de recurrir un embargo de cuenta, habrá que comprobar si lo que se pretende es discutir el origen de la vía de apremio, la legalidad de la diligencia concreta o defectos en actuaciones previas que puedan tener relevancia revisora.
Cuándo puede discutirse la diligencia de embargo o la providencia de apremio
La Ley General Tributaria prevé motivos tasados de oposición frente a la providencia de apremio. El artículo 167 LGT menciona, entre otros, la extinción total de la deuda o prescripción del derecho a exigir el pago, la solicitud de aplazamiento, fraccionamiento o compensación en período voluntario y otras causas vinculadas a la falta de notificación de la liquidación o a la improcedencia de la propia providencia.
En cambio, al discutir una diligencia de embargo habrá que valorar si existen defectos propios de esa actuación: por ejemplo, problemas en su notificación, errores en la identificación del obligado, embargo por importe superior al debido, actuación sobre bienes o saldos cuya afectación deba analizarse o incidencias derivadas de pagos ya realizados. No todos los argumentos sirven igual frente a todos los actos, y no conviene confundir la impugnación del apremio con la del embargo.
Si se plantean límites embargables, también es necesario matizar. En cuentas bancarias no opera de forma automática la misma lógica que en el embargo de salarios, aunque puede ser relevante analizar el origen de determinados ingresos y si concurre protección legal sobre cantidades inembargables en el caso concreto.
Qué documentación conviene revisar antes de presentar recurso o reclamación
Antes de impugnar, suele ser esencial reunir y ordenar la documentación. Muchas reclamaciones fracasan no por falta de argumentos, sino por no identificar bien el acto o por presentar alegaciones que no encajan con la fase del procedimiento.
- Notificaciones recibidas: providencia de apremio, diligencia de embargo y comunicaciones bancarias.
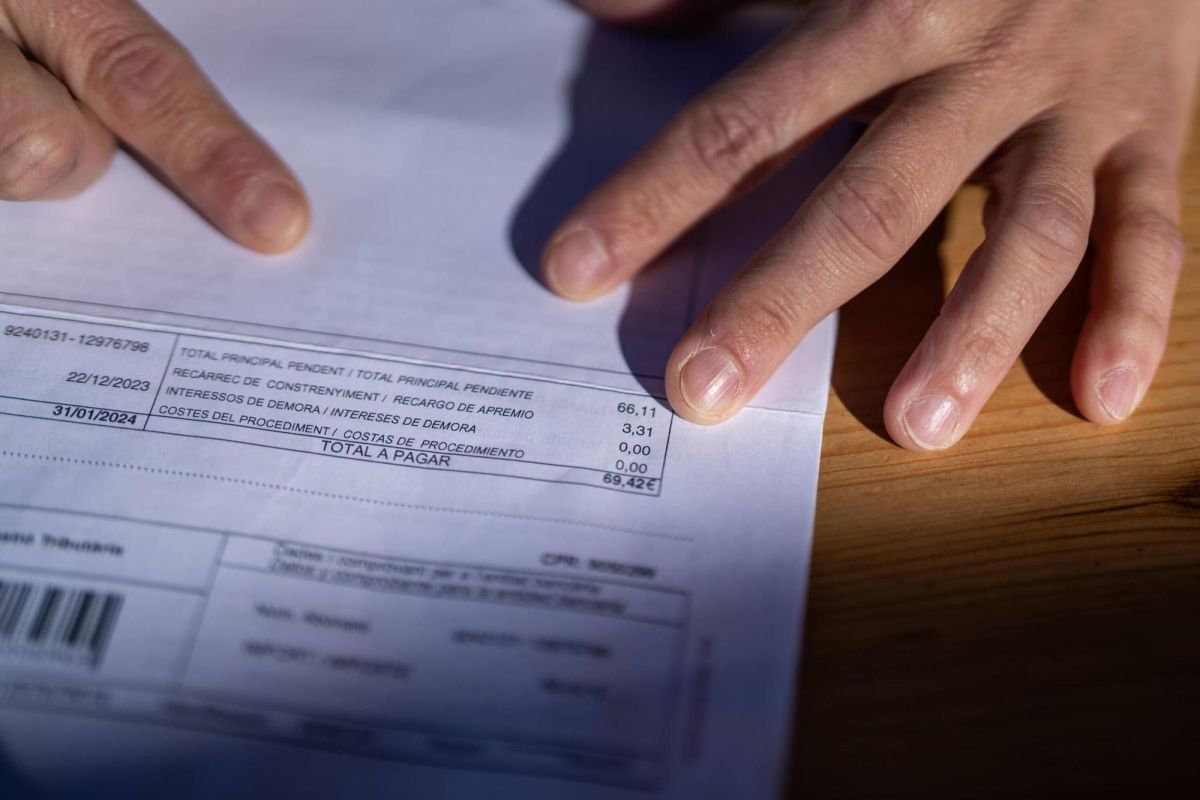
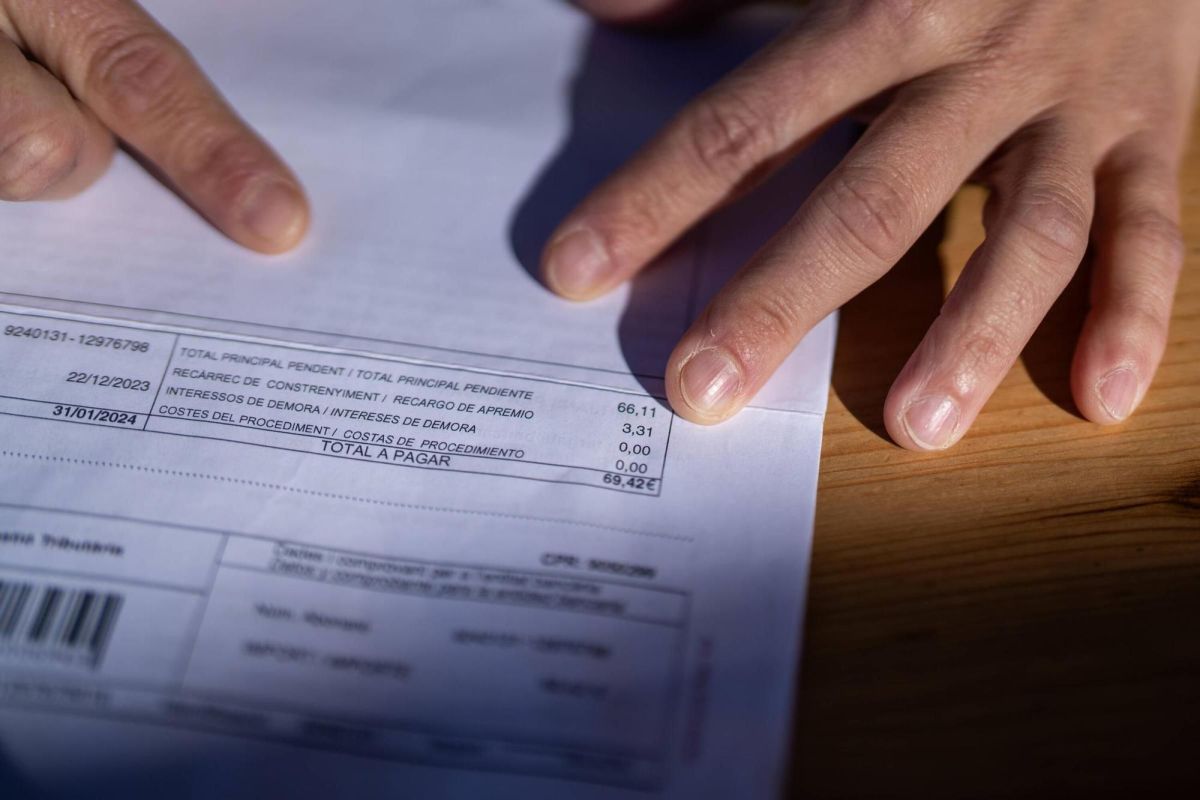
- Detalle de la deuda: concepto, ejercicio, principal, recargos, intereses y costas, si constan.
- Justificantes de pago, solicitudes de aplazamiento, compensación o suspensión presentadas con anterioridad.
- Evidencia sobre posibles defectos de notificación o cambios de domicilio fiscal.
- Extractos bancarios y documentación que permita analizar el origen de los fondos embargados.
También puede ser conveniente solicitar o revisar el expediente administrativo para comprobar fechas, intentos de notificación, deudas acumuladas y secuencia real de actuaciones. Ese análisis previo suele marcar la estrategia revisora.
Qué vías pueden utilizarse para impugnar el embargo y qué plazos habrá que valorar
En el ámbito tributario, las vías ordinarias de revisión son, con carácter general, el recurso de reposición y la reclamación económico-administrativa. La LGT regula el recurso de reposición en los artículos 222 a 225 y la reclamación económico-administrativa en los artículos 226 y siguientes.
El recurso de reposición es potestativo y, cuando proceda, se interpone ante el órgano que dictó el acto. La reclamación económico-administrativa se plantea ante el órgano económico-administrativo competente. En ambos casos, el plazo general suele ser de un mes desde el día siguiente a la notificación del acto impugnable, pero habrá que confirmar siempre qué acto se notifica y si existe alguna incidencia en el cómputo.
Además, impugnar no equivale necesariamente a suspender el embargo. Si se pretende evitar la ejecución o sus efectos, habrá que valorar si procede solicitar suspensión y en qué condiciones, cuestión que depende de la vía elegida y del tipo de acto revisado.
Qué errores son frecuentes en estos casos y cuándo conviene buscar asesoramiento
Errores habituales
- Recurrir sin identificar si se discute la providencia de apremio o la diligencia de embargo.
- Alegar motivos que solo encajan frente a un acto distinto.
- Dejar pasar el plazo de un mes por confiar en gestiones informales con el banco o con la Administración.
- No comprobar si la deuda ya estaba pagada, compensada o afectada por una solicitud previa relevante.
- Confundir el embargo de cuenta con las reglas específicas del embargo de salarios sin analizar el origen de los fondos.
Conviene buscar asesoramiento legal ante Hacienda cuando existan varias deudas acumuladas, dudas sobre notificaciones, posible prescripción, afectación de ingresos especialmente protegidos o necesidad de combinar impugnación y solicitud de suspensión. En estos supuestos, una revisión técnica del expediente puede evitar errores procesales difíciles de corregir después.
En definitiva, reclamar embargo de cuenta por Hacienda exige prudencia y método: primero identificar el acto, después revisar plazos y documentación, y solo entonces elegir la vía de recurso o reclamación que realmente encaje. La viabilidad de impugnar dependerá del acto, del plazo y de la prueba disponible, por lo que un análisis previo suele ser el siguiente paso más razonable.
Fuentes oficiales
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.