Embargo de Hacienda cómo pararlo
embargo de Hacienda cómo pararlo: revisa apremio, embargo, recursos y opciones para limitar la ejecución a tiempo en España.
Cuando alguien busca embargo de Hacienda cómo pararlo, normalmente se refiere a una actuación de cobro forzoso de la AEAT. Jurídicamente, conviene hablar del procedimiento de apremio y, dentro de él, de la diligencia de embargo. Parar un embargo de Hacienda puede depender de si aún se está a tiempo de pagar, aplazar, recurrir la providencia de apremio, oponerse por causas tasadas o revisar defectos del expediente. No todo embargo se anula: en muchos casos, la vía útil consiste en suspender, corregir, limitar o discutir el alcance de la actuación según el momento procedimental.
Qué significa realmente un embargo de Hacienda y cuándo puede iniciarse
La recaudación entra en período ejecutivo cuando una deuda tributaria no se paga en período voluntario, en los términos del artículo 161 de la Ley General Tributaria. A partir de ahí, la Administración puede dictar una providencia de apremio, regulada en el artículo 167 LGT, que permite impulsar el cobro con recargos y, si no se satisface la deuda, avanzar hacia el embargo.
Las facultades de la recaudación ejecutiva aparecen en el artículo 162 LGT, mientras que el artículo 165 LGT se refiere al embargo de bienes o derechos. En la práctica, esto puede afectar a cuentas bancarias, devoluciones tributarias, salarios dentro de los límites legales u otros bienes embargables. Si existen varios procedimientos concurrentes, también puede resultar relevante el artículo 163 LGT.
Qué opciones pueden frenar o limitar un embargo de Hacienda
Pago de la deuda
La forma más directa de evitar que el procedimiento avance suele ser el pago de la deuda, del recargo y, en su caso, de las costas que procedan. Si el pago se realiza antes de que se practiquen nuevas actuaciones, puede evitarse la continuación del embargo o la enajenación posterior de bienes.
Aplazamiento o fraccionamiento, si todavía es viable
Otra opción puede ser solicitar un aplazamiento de deuda tributaria o fraccionamiento, pero habrá que valorar si la deuda es aplazable, en qué estado está el expediente y si la solicitud se presenta en un momento en que todavía pueda producir efectos útiles. No todas las solicitudes suspenden por sí mismas la ejecución, ni lo hacen en todos los casos.
Oposición o impugnación
Si ya existe providencia de apremio o diligencia de embargo, puede ser posible revisar una actuación de recaudación mediante recurso o reclamación, o bien oponerse por los motivos legalmente previstos. Aquí es esencial distinguir el acto notificado y el plazo exacto, porque no es lo mismo impugnar la providencia de apremio que oponerse a la diligencia de embargo.
Qué conviene revisar en la providencia de apremio y en la diligencia de embargo
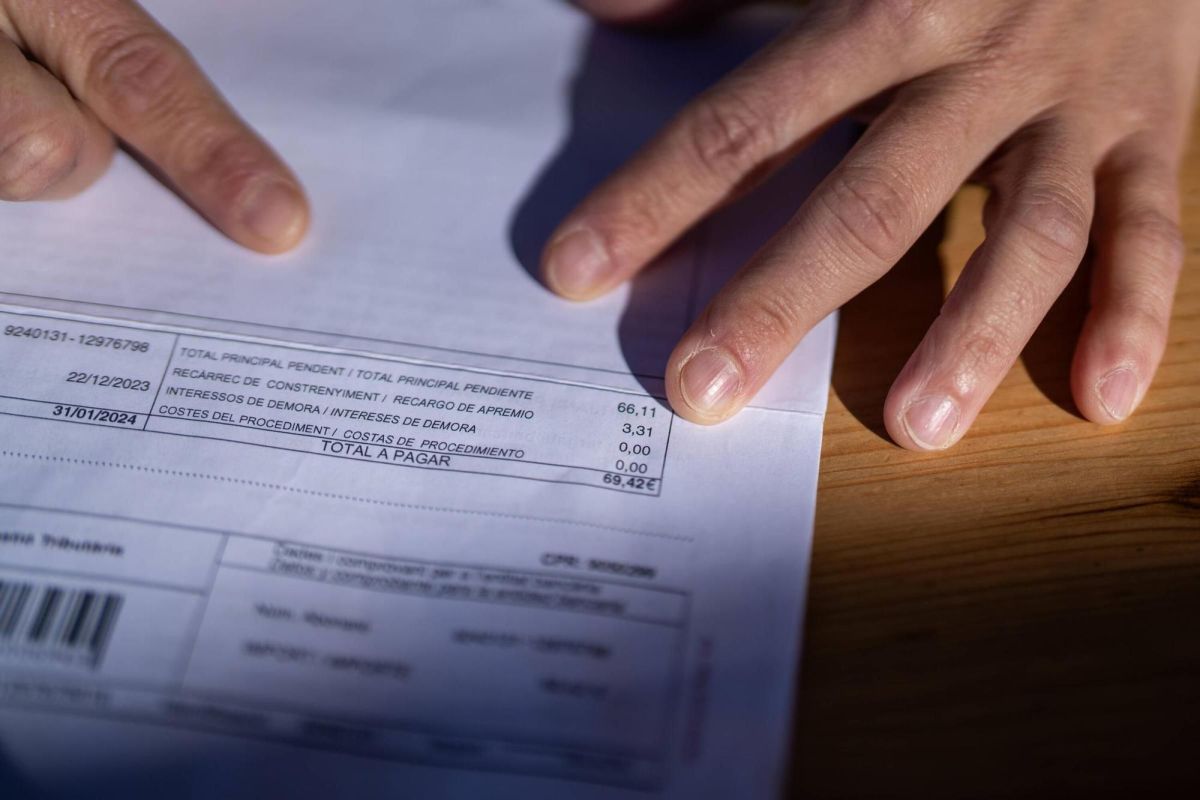
La providencia de apremio es el acto clave que abre la vía ejecutiva. Según el artículo 167 LGT, frente a ella caben motivos de oposición tasados. Conviene comprobar, entre otras cuestiones, si la deuda ya estaba pagada, si ha prescrito, si se solicitó aplazamiento, compensación o suspensión en plazo, o si falta la notificación de la liquidación o de la sanción de origen cuando sea exigible.
La diligencia de embargo, regulada en los artículos 170 y 171 LGT, merece una revisión específica. El artículo 170 LGT también prevé motivos de oposición propios. En la práctica, suele ser importante comprobar la identificación correcta de la deuda, del obligado tributario, del bien o derecho embargado, el respeto al orden y alcance de la traba y si se han embargado importes superiores a lo procedente. Si el procedimiento continúa, la enajenación de bienes embargados se rige por el artículo 172 LGT.
- Fecha y forma de las notificaciones.
- Concepto, importe y origen de la deuda.
- Existencia de pagos, compensaciones o solicitudes previas.
- Posibles límites legales del embargo según el bien afectado.
Cómo impugnar la actuación de Hacienda sin confundir trámites ni plazos
La impugnación depende del acto recibido. Frente a determinados actos tributarios puede interponerse recurso de reposición, conforme a los artículos 222 y siguientes LGT, o bien reclamación económico-administrativa, con arreglo a los artículos 226 y siguientes LGT, cuando proceda. No conviene mezclar ambas vías sin estudiar si son alternativas, compatibles en un determinado orden o si ya existe un acto firme.
Si lo que se discute es la ejecución, habrá que analizar si el escrito debe dirigirse contra la providencia de apremio o contra la diligencia de embargo, y por qué causa concreta. Además, la suspensión de la ejecución no opera de forma automática en todos los supuestos: puede depender del tipo de recurso, de la garantía ofrecida o de lo que resulte del expediente.
Errores frecuentes y cuándo merece la pena pedir ayuda profesional
Uno de los errores más habituales es reaccionar tarde o sin identificar el documento recibido. No es lo mismo una carta de pago, una providencia de apremio o una diligencia de embargo. También es frecuente presentar escritos genéricos pidiendo “anular el embargo” sin apoyar la oposición en una causa legal concreta ni aportar justificantes de pago, notificaciones o solicitudes previas.
Suele merecer la pena pedir ayuda profesional cuando ya hay deudas en vía ejecutiva, cuando se han embargado cuentas o devoluciones, cuando se duda sobre los plazos o cuando se necesita discutir el alcance del embargo de Hacienda. En esos casos, revisar el expediente completo puede ser decisivo para detectar defectos de notificación, pagos no imputados correctamente, causas de oposición tasadas o vías de suspensión que realmente encajen.
En resumen, ante un embargo de Hacienda no existe una respuesta única: puede tocar pagar, solicitar aplazamiento, impugnar la providencia de apremio, oponerse a la diligencia de embargo o revisar si la ejecución presenta defectos. Lo importante es analizar el acto notificado, el estado del procedimiento y los plazos. Si ya has recibido una providencia de apremio, una diligencia de embargo o existe riesgo real de ejecución, conviene estudiar el expediente cuanto antes para valorar la vía más adecuada en tu caso.
Fuentes oficiales
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.