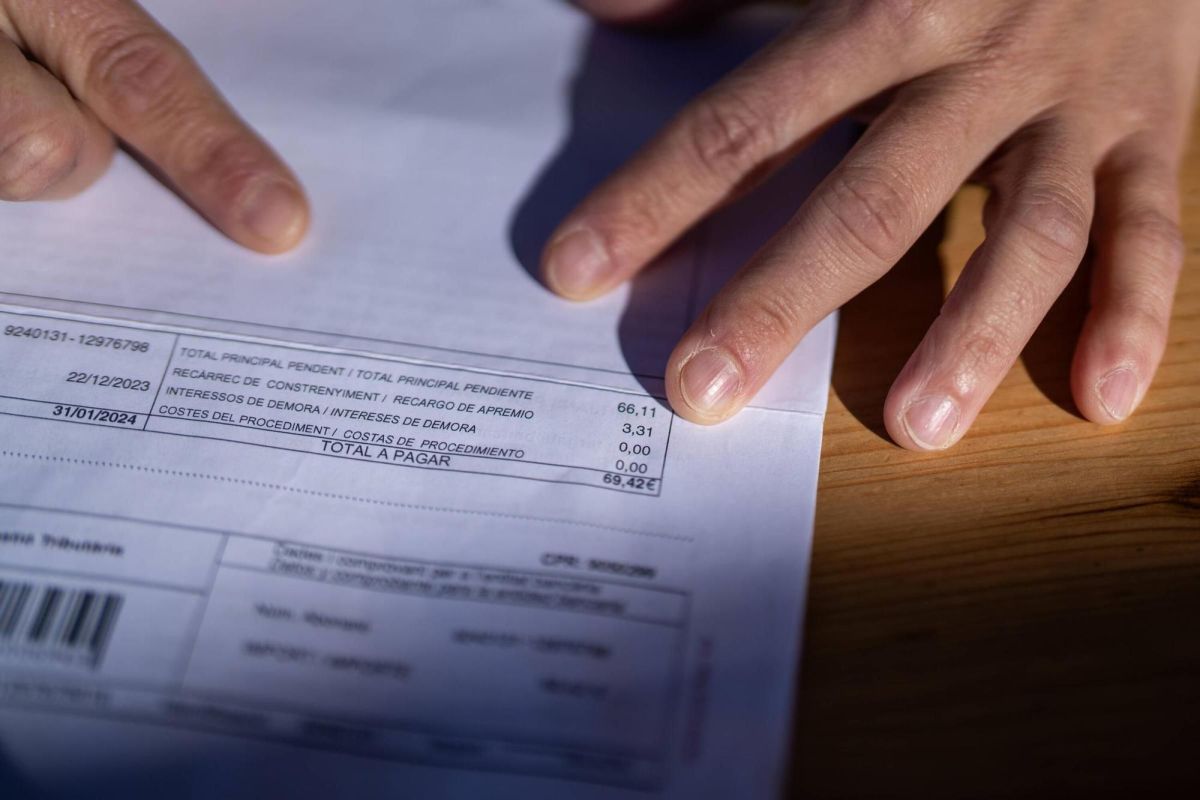
Recargo de apremio cómo recurrir
Recargo de apremio cómo recurrir: identifica el acto correcto, los motivos válidos y la vía de impugnación antes de que avance Hacienda.
Si buscas recargo de apremio cómo recurrir, lo primero es precisar que, en Derecho tributario español, el recargo de apremio no suele analizarse de forma aislada, sino dentro del procedimiento de apremio y del acto concreto que se ha notificado. En la práctica, conviene revisar si has recibido una providencia de apremio, si lo discutible es el recargo del período ejecutivo o si aún es viable cuestionar la deuda principal o un defecto de notificación previo.
La base normativa principal está en la Ley 58/2003, General Tributaria, y de forma complementaria en el Real Decreto 939/2005, Reglamento General de Recaudación. Desde ese marco, la estrategia de impugnación dependerá del momento del expediente, de la documentación y de los motivos que realmente puedan sostenerse.
Qué es el recargo de apremio y cuándo aparece
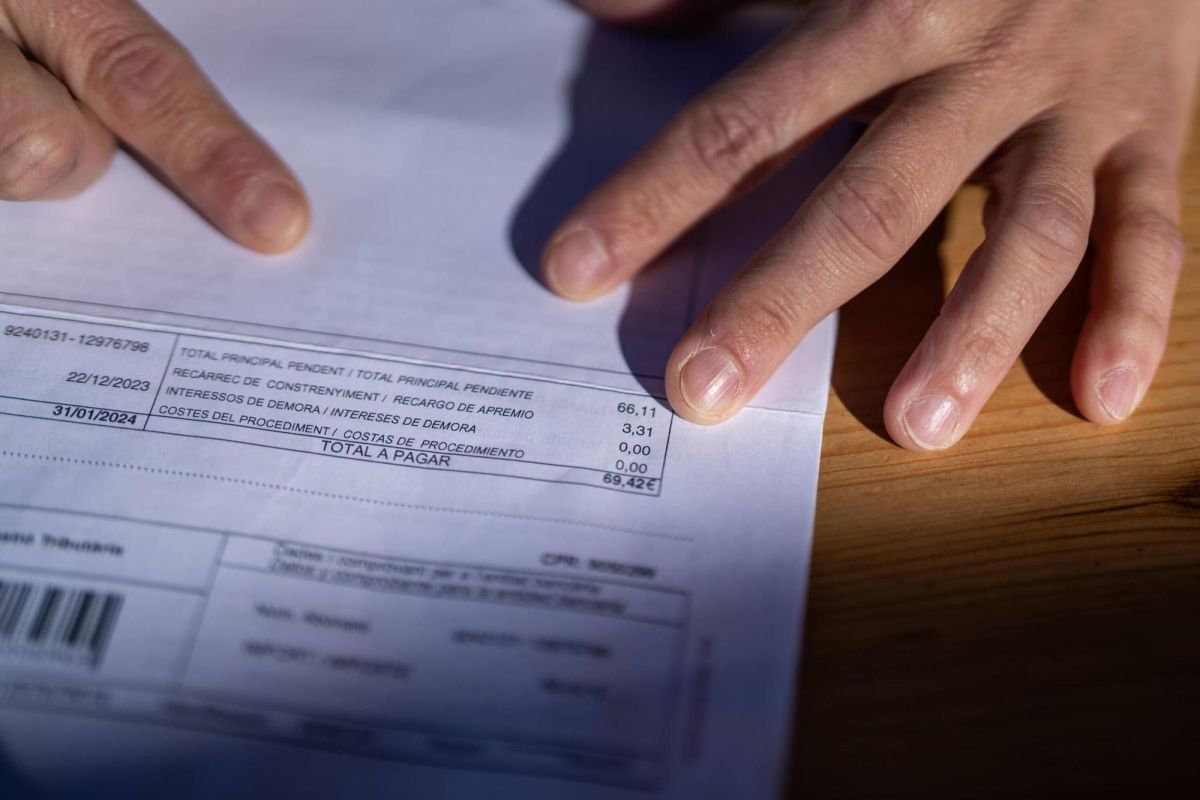
El recargo de apremio forma parte de los recargos del período ejecutivo. Conforme al artículo 28 LGT, aparece cuando una deuda tributaria no se paga en período voluntario y entra en ejecutiva. A partir de ahí, la Administración puede iniciar el procedimiento de apremio tributario y exigir, junto con la deuda, el recargo que corresponda en función del momento en que se produzca el pago.
Respuesta breve: para recurrir un recargo de apremio, normalmente hay que identificar qué acto te han notificado y si procede impugnar la providencia de apremio, la liquidación previa o un defecto de notificación. No todos los argumentos sirven en cualquier fase, y el análisis debe hacerse dentro de la vía revisora tributaria aplicable al acto recurrido.
Por eso, cuando un contribuyente habla de “recurrir el recargo”, muchas veces en realidad está ante una providencia de apremio, que es el acto que formaliza el inicio de la ejecución recaudatoria.
Qué acto conviene revisar antes de recurrir
Antes de presentar cualquier escrito, conviene comprobar con exactitud el acto notificado. No es lo mismo:
- una liquidación o sanción previa que no se recurrió en plazo,
- una providencia de apremio,
- una diligencia de embargo,
- o una comunicación recaudatoria posterior.
Esa distinción es decisiva porque la vía de impugnación y los motivos útiles pueden cambiar. En ocasiones, la deuda principal ya no podrá discutirse en esa fase y el debate quedará centrado en la regularidad del apremio. En otras, un problema real de notificación previa puede afectar a la validez del inicio de la ejecutiva.
| Acto | Vía de revisión posible | Qué conviene comprobar |
|---|---|---|
| Providencia de apremio | Reposición o reclamación económico-administrativa, según estrategia | Notificación, pago, prescripción, aplazamiento o suspensión |
| Liquidación previa | Dependerá de si aún está en plazo o si fue correctamente notificada | Fecha de notificación y firmeza |
| Embargo | Impugnación del acto ejecutivo concreto | Alcance del embargo y antecedentes del apremio |
En qué casos puede impugnarse la providencia de apremio
Si lo notificado es una providencia de apremio, el marco central es el artículo 167 LGT, que delimita los motivos de oposición. No se trata de una fase abierta para replantear sin más toda la deuda, sino de una impugnación con causas tasadas que habrá que contrastar con el expediente.
Entre los motivos que puede ser necesario valorar están, por ejemplo:
- la extinción total de la deuda o la prescripción del derecho a exigir el pago,
- la solicitud de aplazamiento, fraccionamiento o compensación en período voluntario y otros supuestos que afecten a la exigibilidad,
- la falta de notificación de la liquidación,
- o la anulación de la liquidación que origina la deuda.
La clave está en no confundir una discrepancia general con un motivo de oposición jurídicamente apto en esa fase. Por eso, para recurrir providencia de apremio, suele ser esencial revisar el expediente y la cadena de notificaciones.
Cómo encajar el recurso de reposición o la reclamación económico-administrativa
Frente al acto tributario que corresponda, puede plantearse recurso de reposición o reclamación económico-administrativa, pero no conviene decidirlo de forma automática. La elección dependerá del acto, del órgano que lo dictó, del enfoque defensivo y de si interesa una revisión administrativa previa o acudir directamente a la vía económico-administrativa cuando proceda.
En términos generales, el plazo para recurrir estos actos tributarios suele ser de un mes desde el día siguiente a la notificación, pero conviene verificar que ese sea exactamente el trámite abierto en tu caso. También habrá que valorar si interesa solicitar suspensión, ya que recurrir no siempre paraliza por sí mismo las actuaciones recaudatorias.
En un asunto de recargo de apremio AEAT, la estrategia adecuada pasa por alinear el motivo de impugnación con el acto notificado y con la prueba disponible.
Qué documentación y errores conviene revisar antes de actuar
Antes de presentar un recurso o una reclamación, conviene reunir y revisar al menos esta documentación:
- la providencia de apremio o el acto exacto recibido,
- la liquidación o resolución de la que deriva la deuda,
- los justificantes de pago, aplazamiento, fraccionamiento o compensación,
- las notificaciones electrónicas o postales y sus fechas,
- cualquier resolución previa que afecte a la deuda.
Los errores más relevantes suelen estar en la notificación, en la identificación de la deuda, en pagos no correctamente imputados o en expedientes donde ya existía una solicitud pendiente con incidencia recaudatoria. No obstante, la utilidad real de cada alegación dependerá de que pueda acreditarse documentalmente y de que sea pertinente en esa fase del procedimiento.
Qué hacer si ya hay embargo o el procedimiento ha avanzado
Si el procedimiento de apremio ya ha derivado en embargo, todavía puede ser posible impugnar el acto ejecutivo que se haya dictado, pero habrá que separar bien los planos: una cosa es discutir la regularidad de la providencia de apremio, otra la procedencia del embargo concreto y otra cuestionar la deuda principal si aún existiera margen jurídico para ello.
En esta fase, suele ser especialmente importante revisar si se recurrió antes, si se pidió suspensión, si hubo notificaciones válidas y si el embargo respeta los límites legales aplicables. Cuanto más avanzado esté el expediente, más necesario resulta ordenar cronológicamente las actuaciones y detectar qué trámite sigue realmente abierto.
Idea práctica clave
La respuesta útil a recargo de apremio cómo recurrir no pasa por impugnar de forma genérica, sino por identificar el acto concreto, encajar bien la vía de revisión y seleccionar solo los motivos que sean viables en esa fase. No todos los argumentos sirven en cualquier momento del procedimiento de apremio.
Como siguiente paso razonable, conviene revisar la notificación, los plazos y toda la documentación antes de decidir si procede recurso de reposición tributario, reclamación económico-administrativa u otra actuación defensiva vinculada al expediente.
Fuentes oficiales consultables
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.