Intereses de demora de Hacienda
Intereses de demora de Hacienda: entiende cuándo se exigen, cómo se calculan y qué revisar si no estás conforme con la liquidación.
Los intereses de demora de Hacienda son, en términos jurídicos precisos, el interés de demora tributario. Se regulan con carácter general en la Ley 58/2003, General Tributaria, y su referencia central es el artículo 26 LGT, que establece cuándo procede exigirlos y cómo se integran en la relación tributaria.
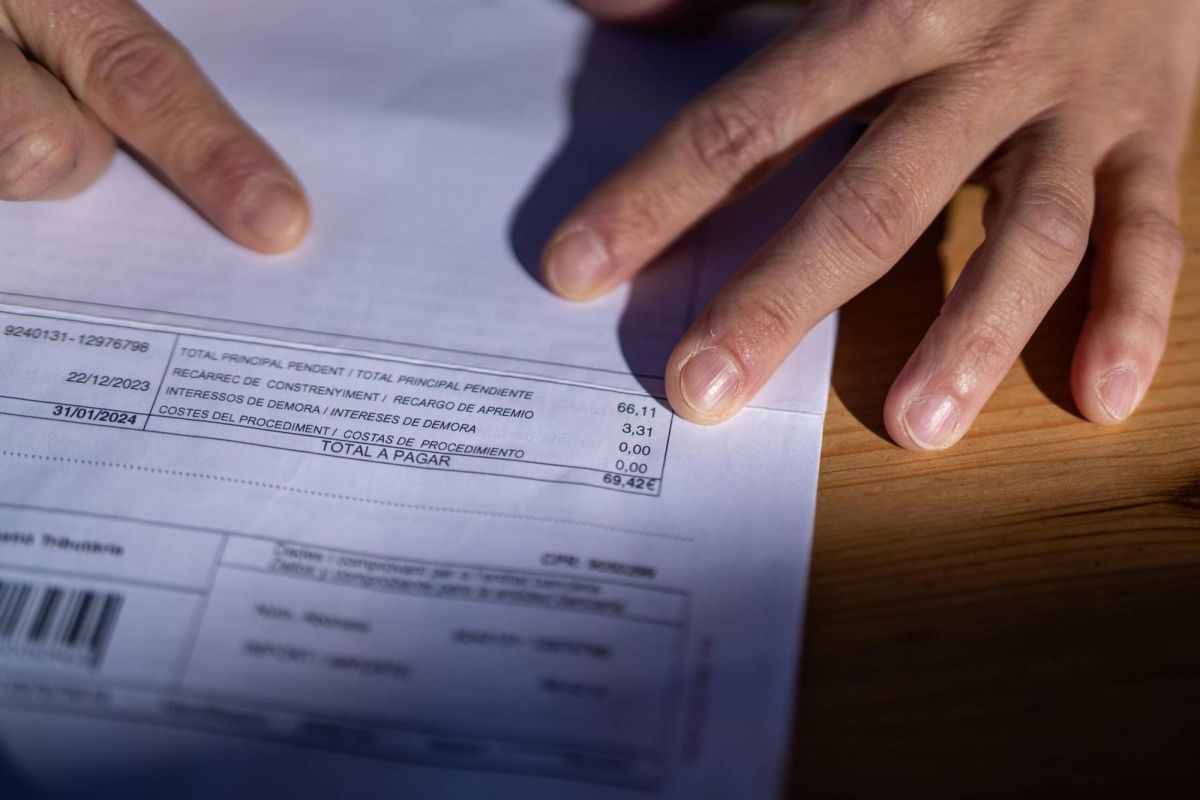
En la práctica, suelen aparecer cuando existe un ingreso fuera de plazo, una regularización o una liquidación tributaria que determina una deuda no abonada en tiempo. Ahora bien, no basta con ver una cifra en la liquidación: conviene analizar si el periodo de devengo, el tipo aplicado y la propia procedencia de los intereses se ajustan realmente al caso.
Qué son los intereses de demora de Hacienda
El interés de demora tributario es la cantidad que la Administración exige para compensar el retraso en el pago de una deuda tributaria. Su finalidad no es sancionar, sino resarcir el tiempo durante el que el ingreso no estuvo a disposición de la Hacienda Pública.
Esa idea es importante porque permite distinguir entre intereses y sanciones: pueden coexistir en algunos supuestos, pero responden a fundamentos distintos. La norma regula el concepto general y sus reglas básicas; después, la exigencia concreta dependerá del acto dictado por la AEAT u otra Administración tributaria competente y de la situación del contribuyente.
Por ello, cuando se habla coloquialmente de intereses de demora de Hacienda, conviene identificar primero qué acto los incluye: una autoliquidación extemporánea, una liquidación administrativa, un aplazamiento incumplido o una regularización derivada de comprobación, entre otros escenarios posibles.
Cuándo puede exigirlos la Administración tributaria
Con carácter general, el artículo 26 LGT prevé la exigencia de interés de demora cuando finaliza el plazo voluntario de pago y la deuda no ha sido ingresada, o cuando una regularización administrativa determina cantidades a favor de la Hacienda Pública por un periodo anterior. También puede aparecer en otras situaciones previstas legalmente, siempre según el tipo de procedimiento y el contenido del acto.
No obstante, no todos los casos se presentan del mismo modo. A veces los intereses se incorporan directamente en una liquidación tributaria; en otras ocasiones derivan de un acuerdo posterior o de incidencias relacionadas con aplazamientos, suspensiones o ingresos realizados fuera de plazo. El modo exacto en que se exigen dependerá del expediente y de la documentación administrativa.
- Ingreso de una deuda una vez vencido el plazo correspondiente.
- Regularización practicada por la AEAT tras una comprobación o inspección.
- Incumplimientos o incidencias vinculadas a aplazamientos o fraccionamientos.
- Otros supuestos legalmente previstos en los que exista devengo de intereses.
Cómo se calculan y qué conviene revisar
El cálculo de intereses de demora se realiza, de forma general, aplicando el tipo de interés de demora tributario vigente sobre la cuantía adeudada durante el periodo de devengo que corresponda. El tipo anual se fija normativamente y puede venir determinado por la Ley de Presupuestos Generales del Estado del ejercicio aplicable, por lo que conviene verificar cuál era el vigente en cada periodo sin asumir cifras por costumbre.
Si se recibe una liquidación de Hacienda con intereses, suele ser útil revisar al menos estos elementos:
| Elemento | Qué conviene comprobar |
|---|---|
| Base de cálculo | Si los intereses se aplican sobre la deuda correcta y no sobre importes ya ingresados o no exigibles. |
| Periodo de devengo | Desde cuándo y hasta cuándo se computa, y si esas fechas coinciden con el expediente. |
| Tipo aplicable | Si se ha usado el tipo legalmente vigente en cada tramo temporal. |
| Acto que los exige | Si la liquidación o acuerdo explica de forma suficiente el origen de los intereses. |
Una discrepancia sobre los intereses no siempre afecta al fondo de la deuda principal. A veces el problema está en el cómputo temporal; en otras, en la procedencia misma de la exigencia. Por eso, la revisión debe hacerse con una lectura conjunta del acto y del historial de pagos o regularizaciones.
En qué supuestos pueden discutirse o impugnarse
Los intereses pueden discutirse si se recurre el acto que los contiene o los exige. El cauce ordinario inicial, según proceda en cada caso, puede ser el recurso de reposición o la reclamación económico-administrativa. Habrá que valorar qué vía corresponde y dentro de qué plazo, atendiendo al tipo de acto notificado.
Entre los motivos de revisión que pueden plantearse están, por ejemplo, un error en el periodo computado, una base incorrecta, la aplicación de un tipo que no corresponda o la falta de justificación suficiente en la liquidación. También puede discutirse la procedencia de los intereses cuando dependa de una regularización o de incidencias procedimentales que convenga examinar con detalle.
Eso sí, la viabilidad de la impugnación dependerá de la documentación, de los pagos realizados, de las fechas relevantes y del contenido exacto del acuerdo administrativo. No es aconsejable tratar los intereses como una cuestión automática: a veces son correctos en su origen, pero no en su cuantía; otras veces la controversia principal está en la liquidación de fondo y no en los intereses por sí mismos.
Errores frecuentes y recomendación práctica final
Un error frecuente es confundir el interés de demora tributario con una sanción. Otro, dar por bueno el cálculo sin revisar fechas, ingresos parciales o el tipo aplicable. También es habitual impugnar de forma genérica sin identificar si la discrepancia afecta a la deuda principal, al periodo de devengo o a la motivación del acto.
La recomendación práctica es sencilla: revise la liquidación, el detalle del cálculo y la norma aplicable al periodo correspondiente. Si aprecia diferencias o falta de claridad, puede ser conveniente analizar cuanto antes el cauce de revisión adecuado y preparar la documentación de soporte antes de optar por recurso de reposición o reclamación económico-administrativa.
En definitiva, los intereses de demora de Hacienda deben examinarse con precisión jurídica y con atención a los datos del expediente. Una revisión temprana del periodo de devengo, del tipo aplicado y de la procedencia misma de la exigencia puede evitar errores frecuentes ante Hacienda y ayudar a decidir el siguiente paso más razonable.
Fuentes oficiales
- Ley 58/2003, de 17 de diciembre, General Tributaria, en especial el artículo 26. BOE.
- Agencia Estatal de Administración Tributaria (AEAT), información y asistencia tributaria. Sede electrónica AEAT.
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.