Hacienda bloquea la cuenta bancaria
Hacienda bloquea la cuenta bancaria: qué suele significar, cuándo puede embargar y cómo revisar notificaciones y posibles vías de reacción.
Cuando se dice que Hacienda bloquea la cuenta bancaria, lo habitual no es un “bloqueo” en sentido técnico genérico, sino un embargo de dinero en cuentas abiertas en entidades de crédito dentro del procedimiento de apremio para cobrar una deuda tributaria. También pueden existir situaciones distintas, como una retención operativa del banco o limitaciones acordadas por otra autoridad, pero en el ámbito tributario español conviene revisar desde el primer momento qué acto se ha notificado, qué importe se reclama, qué cuenta aparece afectada y qué vías de reacción siguen abiertas.
¿Qué significa realmente que Hacienda “bloquea” una cuenta bancaria?
En la práctica, la expresión suele referirse a que la AEAT o la Administración tributaria competente ha dictado una diligencia de embargo sobre el saldo de una cuenta porque la deuda ya se encuentra en vía ejecutiva. La entidad bancaria recibe la orden y afecta el saldo en la medida necesaria para atender el embargo, dentro de los límites legales y de la cuantía reclamada.
No siempre, sin embargo, una cuenta inmovilizada responde a un embargo tributario. Puede tratarse de una incidencia interna del banco, de medidas acordadas por un juzgado o de restricciones vinculadas a prevención del fraude. Por eso, antes de actuar, conviene identificar si existe realmente una actuación de recaudación de Hacienda y cuál es el documento que la sustenta.
Cuándo puede embargar Hacienda una cuenta y qué actuaciones suelen existir antes
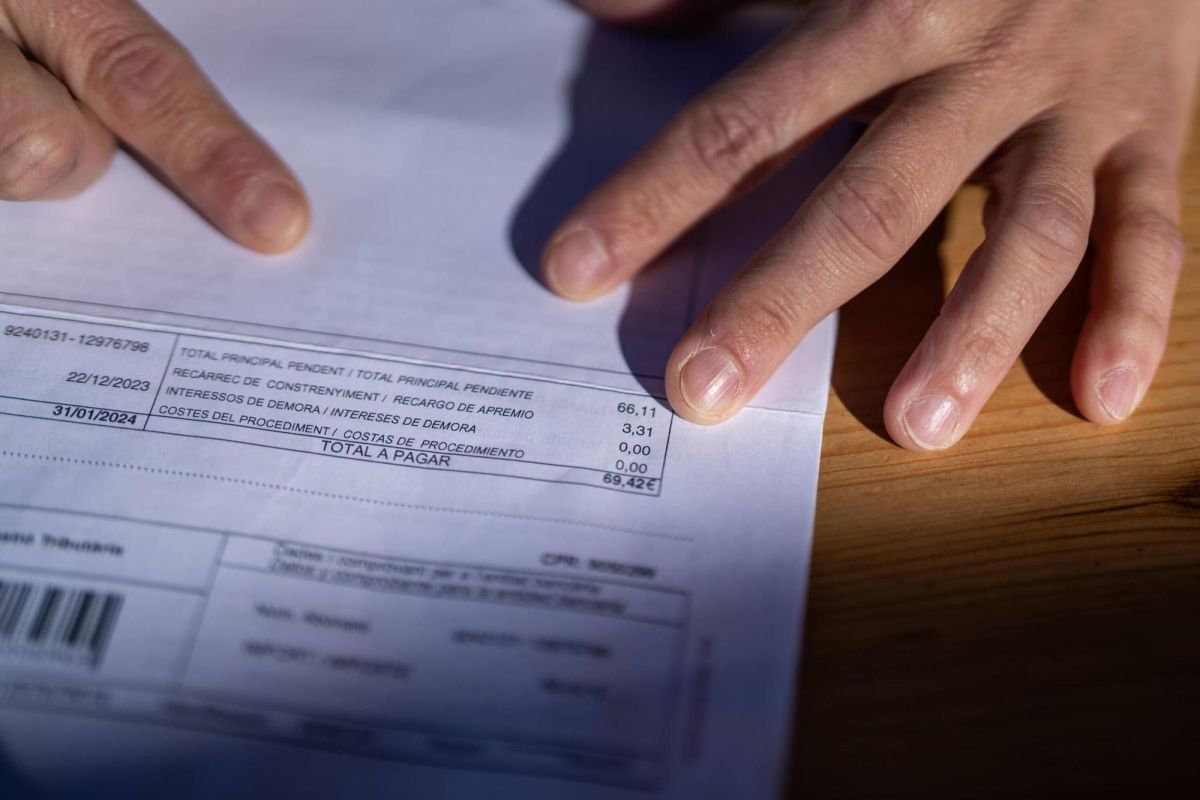
El embargo de cuenta bancaria por Hacienda suele llegar después de que la deuda no se haya pagado en período voluntario y se inicie el procedimiento de apremio. En ese marco, la providencia de apremio es un acto clave, porque abre la recaudación ejecutiva y permite, si no se atiende la deuda, avanzar hacia el embargo de bienes y derechos.
La Ley 58/2003, General Tributaria, regula la recaudación en período ejecutivo y el embargo dentro de ese procedimiento, mientras que el Reglamento General de Recaudación, aprobado por Real Decreto 939/2005, concreta su funcionamiento práctico. En ese contexto, la Administración puede dirigirse a la entidad de crédito para trabar el dinero existente en la cuenta hasta cubrir principal, recargos, intereses y, en su caso, costas del procedimiento.
No obstante, entre la deuda inicial y la cuenta bancaria embargada puede haber varios pasos previos: notificaciones no atendidas, apremio, requerimientos o actuaciones de averiguación patrimonial. Si el contribuyente no revisa esas comunicaciones, es frecuente que el primer indicio práctico sea precisamente el cargo o la retención en la cuenta.
Qué revisar si la cuenta ya aparece afectada por una actuación de Hacienda
Si la cuenta ya aparece afectada, lo prioritario es distinguir qué acto se está discutiendo: la providencia de apremio, la diligencia de embargo Hacienda o una actuación posterior de ejecución. Esa identificación condiciona tanto los motivos de oposición como la estrategia de revisión.
- La notificación recibida y su fecha.
- El importe exacto reclamado y si coincide con la deuda conocida.
- La titularidad de la cuenta y si existe cotitularidad.
- El origen de los ingresos: nómina, pensión, prestaciones u otros abonos.
- Si el saldo afectado supera lo que razonablemente debería haberse trabado.
También conviene comprobar si se trata de un embargo AEAT cuenta bancaria o de otra Administración tributaria, porque el expediente y los canales de revisión pueden variar. Un error frecuente es recurrir sin haber pedido antes copia o consulta suficiente del expediente recaudatorio, especialmente si hubo una notificación de Hacienda no recibida.
Qué opciones puede tener el contribuyente para reaccionar o impugnar
Las posibilidades dependen del momento en que se encuentre el procedimiento y del acto concreto. No es lo mismo pagar la deuda para intentar frenar mayores perjuicios que impugnar porque existe un defecto material o formal.
Entre las vías que pueden valorarse están el pago, la solicitud de aplazamiento o fraccionamiento si aún resulta viable, la revisión de la providencia de apremio, la impugnación de la diligencia de embargo y, según el caso, la interposición de recurso de reposición o reclamación económico-administrativa. La elección no debe hacerse de forma automática: dependerá del acto recurrido, de las notificaciones practicadas y de si existe error en la cuantía, pago previo, prescripción u otra incidencia relevante.
Si lo que existe es exceso de embargo o afectación de importes que podrían ser inembargables, puede ser más útil solicitar una revisión específica del alcance de la traba y aportar documentación bancaria y justificantes de ingresos que limiten o corrijan la actuación.
Límites y cautelas cuando en la cuenta se cobran sueldos, salarios o pensiones
Este punto exige especial atención. El artículo 171.3 de la Ley General Tributaria prevé que, cuando en la cuenta embargada se abonen sueldos, salarios o pensiones, deberá respetarse su carácter inembargable o embargable en la medida y cuantía previstas en la normativa aplicable. Esa protección material se conecta con las reglas de inembargabilidad de la Ley de Enjuiciamiento Civil, especialmente en relación con las cuantías equivalentes al salario mínimo y los tramos embargables.
Ahora bien, no basta con alegar de forma genérica que en la cuenta entra una nómina o una pensión. Suele ser necesario acreditar el origen de los ingresos, su periodicidad y cómo se integra el saldo. Si la cuenta mezcla varios conceptos o acumula remanentes de meses anteriores, habrá que analizar con detalle qué parte puede considerarse protegida y en qué medida.
Qué conviene hacer cuanto antes para evitar errores o perjuicios mayores
Ante una cuenta embargada por Hacienda, lo más prudente es actuar rápido pero con método. Conviene reunir las notificaciones, descargar los movimientos bancarios recientes, identificar el origen del dinero ingresado y revisar si existe una deuda en vía ejecutiva correctamente notificada.
- Ignorar las notificaciones pensando que se trata solo de una incidencia bancaria.
- Confundir un embargo en cuenta con un bloqueo total indefinido.
- No revisar si el saldo procede de ingresos potencialmente inembargables.
- Recurrir sin identificar antes el acto correcto y el expediente.
En resumen, cuando se afirma que Hacienda bloquea la cuenta bancaria, normalmente estamos ante un embargo dentro del procedimiento de apremio. La respuesta adecuada pasa por revisar notificaciones, movimientos de la cuenta, origen de los ingresos y documentación del expediente antes de recurrir, pagar o solicitar medidas concretas. Ese análisis previo suele ser decisivo para evitar errores y valorar una reacción jurídica proporcionada.
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.